الذهب الأخضر تحت الحصار: زيتون فلسطين …..اقتصاد يُقتلع من جذوره
شبكة الرقيب الإعلامية -
إياد مصطفى (باحث اقتصادي).
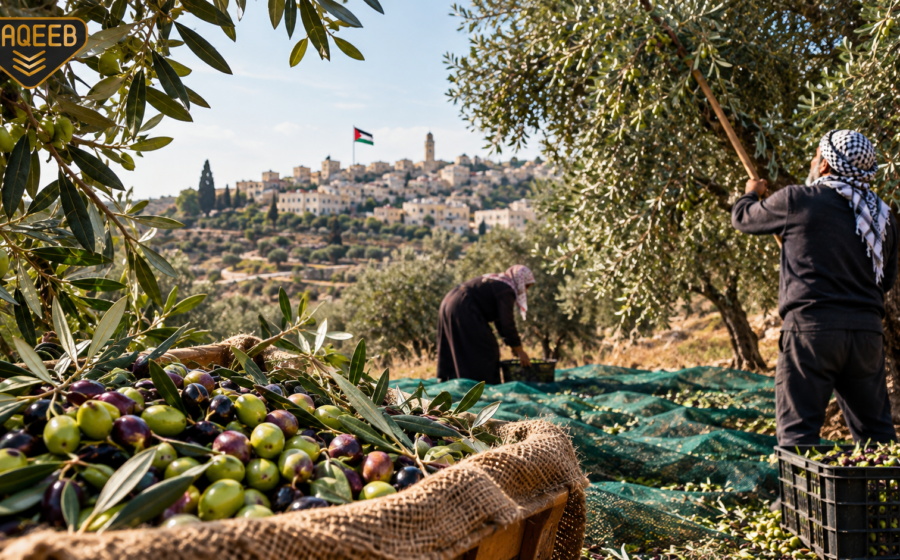
يعتمد نحو 100 ألف أسرة فلسطينية على الزيتون بدرجات متفاوتة، حسب ما أشار البنك الدولي في تقرير موجز عام 2006. وتشغل المساحة المزروعة بأشجار الزيتون قرابة 85% من مساحة أشجار البستنة الشجرية وفق التعداد الزراعي الذي أصدره الجهاز المركزي للإحصاء الفلسطيني عام 2021. ومع ذلك، لم ينتج موسم 2025 سوى 7.3 آلاف طن من الزيت، وهو أدنى مستوى منذ عام 2009، بحسب مجلس الزيتون الفلسطيني. ويبدأ موسم 2026 وقد حُرم المزارعون، وفق ما نقلته وكالة الأنباء الفلسطينية (وفا) عن وزارة الزراعة، من الوصول إلى نحو 250 ألف دونم، أي قرابة 30% من أراضي الزيتون في الضفة الغربية.
فالزيتونة هنا ليست مجرد شجرة مثمرة، بل أصل إنتاجي طويل الأجل (Long-term Productive Asset)؛ ومنع الوصول إليها أو اقتلاعها لا يضرب محصول موسم واحد فحسب، بل يمتد أثره إلى دخل الأسر، وفرص العمل، والاستثمار، واستدامة النشاط الزراعي.
المفارقة الاقتصادية: مساهمة حاسمة في الدخل وحجم خجول عالمياً
تبلغ المساحة المزروعة بالزيتون نحو 575 ألف دونم، منها 552.5 ألف دونم في الضفة الغربية و22.6 ألف دونم في قطاع غزة، بحسب النتائج الأولية للتعداد الزراعي لعام 2021، وتتصدّر محافظة جنين المحافظات الفلسطينية بنحو 152 ألف دونم. وتقدّر وزارة الزراعة، وفق ما نقلته الجزيرة نت، أن زيت الزيتون يشكل نحو 25% من الدخل الزراعي، فيما قدّر البنك الدولي أن الزيتون يسهم بما يتراوح بين 15% و19% من الناتج الزراعي في الأعوام الجيدة.
لكن أهمية القطاع محلياً لا تنعكس في حجمه على المستوى العالمي؛ إذ يقدّر مجلس الزيتون متوسط الإنتاج الفلسطيني بنحو 22 ألف طن، من أصل إنتاج عالمي يبلغ نحو 3.4 ملايين طن، أي ما يقارب 0.6% من الإجمالي العالمي. ومن ثم، فإن الميزة الاستراتيجية للزيتون الفلسطيني لا تكمن في منافسة المنتجين الكبار على الكميات، بقدر ما تكمن في الجودة، والهوية الجغرافية، والعلامة التجارية، والقدرة على الوصول إلى الأسواق ذات القيمة السعرية المرتفعة.
ستة عقود: مساحة تتسع وإنتاج يتقلب
تشير دراسة نشرتها دورية Culture, Agriculture, Food and Environment عام 2024 إلى أن فلسطين التاريخية كانت تضم نحو ستة ملايين شجرة زيتون قبل عام 1948. وبعد احتلال عام 1967، بررت السلطات الإسرائيلية مصادرات واسعة للأراضي باعتبارها أراضي «غير مستغلة»، ما جعل التوسع في زراعة الزيتون، وفق الدراسة نفسها، إحدى استراتيجيات حماية الأرض وتثبيت الوجود الزراعي الفلسطيني. وفي المقابل، قدّر معهد الأبحاث التطبيقية القدس (أريج) اقتلاع نحو 800 ألف شجرة زيتون فلسطينية منذ عام 1967.
وتوثّق دراسة مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد) عن القطاع الزراعي في الأرض الفلسطينية المحتلة مفارقة واضحة بين توسع المساحات المزروعة وتقلب الإنتاج. ففي الفترة الممتدة بين عامي 1968 و1970، بلغت مساحة الأراضي المزروعة بالزيتون نحو 600 ألف دونم، وبلغ الإنتاج قرابة 39 ألف طن، فيما شكّل الزيتون نحو 16% من قيمة الإنتاج الزراعي.
وخلال الفترة بين عامي 1978 و1980، ارتفعت المساحة إلى نحو 666 ألف دونم، أي بزيادة تقارب 11% مقارنة بالفترة الأولى، بينما قفز الإنتاج إلى 87 ألف طن، وارتفعت مساهمة الزيتون إلى نحو 22% من قيمة الإنتاج الزراعي. غير أن هذا المسار لم يستمر؛ ففي الفترة بين عامي 1987 و1989، اتسعت المساحة إلى نحو 801 ألف دونم، بزيادة تقارب 33.5% مقارنة بالفترة الأولى، لكن الإنتاج تراجع إلى 61 ألف طن، وانخفضت مساهمة الزيتون إلى نحو 21% من قيمة الإنتاج الزراعي.
وتكشف هذه الأرقام أن زيادة المساحة المزروعة لا تعني بالضرورة ارتفاع الإنتاج بصورة منتظمة؛ إذ تتداخل دورة الإثمار الطبيعية، والظروف المناخية، ومستوى الرعاية الزراعية، وإمكانية الوصول إلى الأراضي في تحديد حجم المحصول والعائد الاقتصادي.
وبحلول عام 2006، قدّر البنك الدولي أن مساحة الزيتون تجاوزت 900 ألف دونم، مع وجود نحو 275 معصرة، وأشار إلى أن أكثر من 95% من الزيت كان يُباع في عبوات كبيرة غير معنونة. ومنذ ذلك الحين، استمرت المواسم في التناوب بين الوفرة والشح، وهو ما تعكسه بيانات الجهاز المركزي للإحصاء الفلسطيني ومجلس الزيتون الفلسطيني.
فقد بلغ إنتاج زيت الزيتون نحو 34 ألف طن عام 2006، قبل أن يهبط إلى 4.8 آلاف طن عام 2009، في تراجع حاد. ثم تعافى الإنتاج إلى 24.8 ألف طن عام 2014، وارتفع إلى نحو 36.4 ألف طن عام 2022، قبل أن يتراجع إلى 10.4 آلاف طن عام 2023. وعاد ليرتفع إلى 27.3 ألف طن عام 2024، لكنه انخفض مجدداً إلى 7.3 آلاف طن في موسم 2025، وهو أدنى مستوى منذ عام 2009 بحسب مجلس الزيتون الفلسطيني.
وجاء ضعف موسم 2025 بالتزامن مع تراجع الأمطار إلى نحو نصف المعدل السنوي، وفق المجلس. لكن حصر تفسير الأزمة في المناخ وحده يغفل عوامل أخرى، أبرزها القيود المفروضة على الوصول إلى الأراضي، والاعتداءات على الأشجار والمزارعين، وتضرر الأصول الإنتاجية. فالقطاع لا يواجه مجرد تقلب موسمي في المحصول، بل يواجه أيضاً مخاطر تؤثر في قدرته على الإنتاج والاستثمار والتخطيط طويل الأجل.
سلاسل القيمة والقيمة المضافة: من المزرعة إلى المعصرة
تُظهر مسوح الجهاز المركزي للإحصاء الفلسطيني أن عدد المعاصر العاملة ارتفع من نحو 235 معصرة عام 2009 إلى 285 معصرة عام 2019، وأن أكثر من 94% منها أصبح أوتوماتيكياً. وفي عام 2017، عصرت 274 معصرة نحو 87.8 ألف طن من الزيتون، وأنتجت 19.5 ألف طن من الزيت، بنسبة استخلاص حسابية بلغت 22.3%، وبلغت قيمة الإنتاج 15.58 مليون دولار، مقابل قيمة مضافة بلغت 12.68 مليون دولار.
ومع أهمية التطور التقني في المعاصر، فإن القيمة المضافة التي تتحقق في مرحلة العصر وحدها تظل محدودة مقارنة بالإمكانات التي يمكن استغلالها في بقية حلقات سلسلة القيمة (Value Chain).
أول هذه الحلقات التعبئة والتغليف وبناء العلامة التجارية (Bottling & Branding). فما يزال جانب كبير من زيت الزيتون الفلسطيني يُسوّق بوصفه سلعة خاماً (Bulk)، في عبوات صفيحية كبيرة لا تحمل هوية تجارية واضحة. ويحرم هذا النمط المنتجين من جزء مهم من هامش الربح الذي يمكن تحقيقه عبر التعبئة العصرية والتسويق الاحترافي والعلامات التجارية الموثوقة.
أما الحلقة الثانية فتتمثل في الصناعات التحويلية والمشتقات. فالزيتون لا يقتصر على إنتاج الزيت، بل يتيح فرصاً استثمارية في صناعة الصابون النابلسي التقليدي، ومستحضرات التجميل، والزيتون المخلل، إلى جانب الاستفادة من مخلفات العصر، المعروفة بالجفت، في تطبيقات الطاقة الحرارية أو الحيوية، وفق الإمكانات الفنية والاقتصادية والبيئية المتاحة.
وتتمثل الحلقة الثالثة في الشهادات والمعايير الدولية. إذ إن محدودية انتشار شهادات التجارة العادلة (Fair Trade)، والمنتجات العضوية (Organic Certifications)، ومؤشرات المنشأ أو التتبع الجغرافي (GI)، تحد من قدرة المنتج الفلسطيني على دخول الأسواق العالمية ذات القيمة السعرية المرتفعة، حيث تتزايد أهمية ضمان الجودة، وإثبات مصدر المنتج، والامتثال للمعايير البيئية والصحية.
وتشير منظمة الأغذية والزراعة للأمم المتحدة (الفاو)، في حوارها مع البنك الأوروبي لإعادة الإعمار والتنمية عام 2022، إلى أن القطاع يدعم سبل عيش 75 ألف مزارع على الأقل، ويوفر نحو 100 ألف فرصة عمل موسمية. ومع ذلك، لا تزال تجزئة الحيازات الزراعية، وضعف انتشار الري، وارتفاع تكاليف الإنتاج، تحد من قدرته على تحقيق عوائد أعلى ومستقرة.
اقتصاديات التصدير واختناقات التجارة الخارجية
رغم ضآلة الحصة الفلسطينية من الإنتاج العالمي، التي تقدر بنحو 0.6%، يمتلك زيت الزيتون الفلسطيني مزايا تنافسية مرتبطة بالجودة والهوية الثقافية والتاريخية. غير أن تحويل هذه المزايا إلى عائدات تصديرية مستدامة يصطدم بمعوقات لوجستية وتجارية وهيكلية تحد من قدرة المنتج على النفاذ إلى الأسواق الخارجية.
فالتصدير عبر معبر الكرامة والجسور أو الموانئ التي تسيطر عليها إسرائيل يفرض تكاليف إضافية للشحن والمناولة، ويعرّض الشحنات للتأخير، بما قد يؤثر في جودة المنتج وتكاليف استيفاء الشهادات الفنية ومتطلبات الأسواق المستهدفة.
وتتركز الصادرات الفلسطينية بصورة رئيسية في أسواق الخليج العربي والأردن، إلى جانب الجاليات العربية والإسلامية في أوروبا وأمريكا الشمالية. لكن التوسع في الأسواق الاستهلاكية الغربية الكبرى لا يزال يواجه صعوبات تتعلق بالمطابقة الفنية، والمعايير البيئية، ومتطلبات التتبع والجودة، فضلاً عن الحاجة إلى بناء قنوات تسويق وتوزيع أكثر كفاءة.
ومن منظور اقتصادي، لا تكمن المشكلة في القدرة على إنتاج زيت ذي جودة فحسب، بل في القدرة على تحويل الجودة إلى ميزة تجارية قابلة للتسويق. وهذا يتطلب استراتيجية تصدير تربط بين تحسين المنتج، وتطوير العلامة التجارية، والحصول على الشهادات، وتسهيل الخدمات اللوجستية، وبناء علاقات مباشرة مع المستوردين والموزعين في الأسواق المستهدفة.
آليات التسعير والتضخم: الانعكاس على المستهلك المحلي
يؤدي تراجع الإنتاج إلى مستويات متدنية، كما حدث في موسم 2025 الذي لم يتجاوز فيه الإنتاج 7.3 آلاف طن، إلى صدمة في جانب المعروض المحلي، لا سيما عندما يتزامن انخفاض الإنتاج مع ارتفاع تكاليف الزراعة والعصر والنقل والتعبئة.
وتنعكس هذه الصدمة في ارتفاع سعر تنكة الزيت التي تعتمد عليها الأسرة الفلسطينية في استهلاكها السنوي، ما يزيد الأعباء على ميزانية الأسرة ويرفع تكلفة أحد المكونات الأساسية للسلة الغذائية. وبالنسبة إلى الأسر محدودة الدخل، لا يقتصر الأثر على ارتفاع السعر، بل يمتد إلى تراجع القدرة على شراء الكمية المعتادة أو استبدالها بمنتجات أخرى.
كما يؤدي شح المعروض إلى زيادة مخاطر الغش التجاري، ويعزز احتمالات اللجوء إلى الاستيراد لتعويض العجز، وهو ما قد يضيف ضغوطاً جديدة على القدرة الشرائية، ويؤثر في دخل المزارعين والمنتجين المحليين إذا لم تتوافر آليات فعالة لضبط الجودة ومراقبة الأسواق.
وبذلك، يتحول تراجع محصول الزيتون من مشكلة زراعية موسمية إلى قضية اقتصادية أوسع تتصل بالأمن الغذائي، والدخل الريفي، والأسعار المحلية، والقدرة على حماية المنتج الوطني من الاختلالات التي تنشأ عندما ينكمش المعروض بصورة حادة.
موسم 2026 والاعتداءات: أرقام أوتشا والتمويل الغائب
تقول وزارة الزراعة إن خسائر محصول الزيتون منذ عام 2023 تجاوزت 157 مليون دولار، وإن نحو 286 ألف شجرة تضررت، كما قدّرت أن إنتاج عام 2026 قد لا يتجاوز 21.5 ألف طن حتى في حال الوصول الكامل إلى الأراضي. وتكشف هذه التقديرات عن فجوة كبيرة بين القدرة الإنتاجية الممكنة والإنتاج الذي يمكن تحقيقه فعلياً في ظل القيود والمخاطر القائمة.
أما مكتب الأمم المتحدة لتنسيق الشؤون الإنسانية (أوتشا)، فيوثّق تصاعد الاعتداءات المرتبطة بموسم الزيتون خلال السنوات الأخيرة. ففي عام 2023، لم يتمكن المزارعون من حصاد أكثر من 96 ألف دونم من أراضي الزيتون، وسُجلت 113 حادثة بين سبتمبر ونوفمبر، إلى جانب تخريب أكثر من عشرة آلاف شجرة زيتون خلال العام.
وفي عام 2024، تجاوز عدد الهجمات المرتبطة بالقطاف 200 هجوم، أي نحو ضعف العدد المسجل في عام 2023، وطالت أكثر من 80 بلدة وقرية، مقارنة بنحو 40 بلدة وقرية خلال الفترة 2020–2023. أما في عام 2025، فقد سُجلت 178 حادثة، وتضررت أكثر من ستة آلاف شجرة وشتلة بين الأول من أكتوبر و30 نوفمبر.
وبحسب بيانات أوتشا التي نقلتها منظمة (بالاسان)، سُجلت خلال أغسطس 2026 نحو 682 حادثة اعتداء على الممتلكات والأراضي الزراعية، وطالت الأضرار أكثر من 21 ألف شجرة، كان نحو 19 ألفاً منها من أشجار الزيتون. كما تضررت قرابة 88 ألف شجرة وشتلة بين يناير 2023 وأغسطس 2026، وارتفعت الإصابات الناجمة عن اعتداءات المستعمرين من إصابة واحدة كل ثلاثة أيام عام 2020 إلى أكثر من ثلاث إصابات يومياً عام 2026.
وتتجاوز الدلالة الاقتصادية لهذه الأرقام قيمة الأشجار والمحصول المتضرر؛ إذ إن تعذر الوصول إلى الأراضي أو تعرضها للاعتداء يعني فقدان أيام عمل، وتعطل عمليات القطاف، وتراجع نشاط المعاصر، وانخفاض الطلب على خدمات النقل والتعبئة والتسويق. كما يرفع ذلك مستوى المخاطر التي يواجهها المستثمرون والجهات الممولة، ويضعف الحوافز لتوسيع النشاط الزراعي أو تحديثه.
غياب شبكات الأمان والتأمين الزراعي
تتفاقم خسائر المزارعين في ظل غياب منظومة تأمين زراعي شاملة قادرة على تغطية المخاطر المناخية والجيوسياسية والاعتداءات على الأصول الإنتاجية. وعلى الرغم من وجود مبادرات مثل صندوق التمكين وإدارة المخاطر الزراعية، فإن الموارد المتاحة تظل دون مستوى التعويض عن الخسائر التي يتكبدها المزارعون، خصوصاً عندما تتجاوز الأضرار المحصول السنوي لتطال الأشجار والأراضي والقدرة الإنتاجية المستقبلية.
وتترتب على ذلك آثار تتجاوز الخسارة المباشرة؛ فارتفاع المخاطر وعدم استقرار الإيرادات يضعفان الجدارة الائتمانية للمشروعات الزراعية، ويجعلان حصول المزارعين على القروض والتسهيلات اللازمة لتحديث المزارع أو الاستثمار في أصول بديلة أكثر صعوبة. وهكذا يجد المزارع نفسه أمام حلقة مفرغة: خسائر تقلل دخله، ودخل متراجع يضعف قدرته على الاقتراض، وتمويل محدود يؤخر التعافي وإعادة بناء الأصول الإنتاجية.
ومن هنا، فإن تطوير منظومة التأمين الزراعي لا ينبغي النظر إليه باعتباره أداة لتعويض الخسائر فقط، بل باعتباره جزءاً من البنية التمويلية اللازمة لحماية الاستثمار الزراعي، وتحسين قدرة المؤسسات المصرفية على تقييم المخاطر، وتوفير أدوات تمويل تتناسب مع طبيعة النشاط الزراعي ودوراته الإنتاجية.
استنزاف الأصول: الجيوسياسة وتغير وضع الأرض
لا تقتصر التحديات التي تواجه قطاع الزيتون على المحصول أو الأشجار، بل تمتد إلى وضع الأرض نفسها، باعتبارها الأصل الإنتاجي الأساسي الذي تقوم عليه الزراعة والاستثمار طويل الأجل.
ففي مارس 2024، أعلنت إسرائيل نحو ثمانية آلاف دونم في غور الأردن أراضي دولة، في خطوة وصفتها حركة (السلام الآن) بأنها الأكبر من نوعها منذ اتفاقيات أوسلو. وفي 15 فبراير 2026، أقرت الحكومة الإسرائيلية استئناف تسوية الأراضي التي ظلت مجمدة منذ عام 1967، وفق ما أوردته الجزيرة. وتشير «السلام الآن» إلى أن نحو 58% من أراضي المنطقة (ج) غير مسجلة. كما أفادت منظمة العفو الدولية بتوقيع الجيش الإسرائيلي في يوليو أوامر مصادرة لنحو 200 دونم في جنين.
وتقول إسرائيل عادة إن إجراءاتها تستند إلى اعتبارات أمنية وقانونية، بينما تعدّ الأمم المتحدة ومنظمات حقوقية إجراءات وممارسات مختلفة مرتبطة بالاستيطان ومصادرة الأراضي مخالفة للقانون الدولي. وفي المحصلة الاقتصادية، تؤدي حالة عدم اليقين بشأن الوصول إلى الأرض وحقوق استخدامها إلى تقليص الحوافز للاستثمار الزراعي طويل الأجل، ولا سيما في محصول يحتاج إلى سنوات قبل أن يصل إلى كامل طاقته الإنتاجية.
وتأخذ الخسارة الاقتصادية الناتجة عن ذلك أربعة أبعاد مترابطة. أولها فقدان المحصول الذي لم يتمكن المزارع من حصاده خلال الموسم، وما يعنيه ذلك من تراجع فوري في الدخل. وثانيها خسارة رأس المال الشجري، إذ تحتاج الشجرة المقتلعة إلى سنوات طويلة لتعويضها وإعادة بناء قدرتها الإنتاجية. وثالثها القيمة المضافة المفقودة في المعاصر والنقل والتعبئة والتجارة، نتيجة انخفاض الكميات المتاحة للتداول. أما البعد الرابع فيتمثل في العزوف الاستثماري الناجم عن ارتفاع المخاطر وعدم اليقين، وهو ما يحد من تحديث المزارع والتوسع في الصناعات المرتبطة بالزيتون.
وبذلك، فإن اقتلاع شجرة زيتون لا يمثل خسارة زراعية آنية فقط، بل تدميراً لأصل رأسمالي منتج، وانقطاعاً لتدفقات دخل مستقبلية، وتراجعاً في فرص العمل والاستثمار في سلسلة القيمة بأكملها.
التكيف المناخي واقتصاديات الري التكميلي
إلى جانب العوامل الجيوسياسية، تفرض التغيرات المناخية وتذبذب الأمطار ضرورة التحول التكنولوجي في إدارة قطاع الزيتون. ويعتمد نحو 95% من الزيتون الفلسطيني على الزراعة البعلية، ما يجعل الإنتاج شديد التأثر بتغير هطول الأمطار وبظاهرة المعاومة، التي تؤدي إلى تفاوت المحصول بين المواسم.
وقد أظهر موسم 2025 حجم هذه الهشاشة، مع تراجع الأمطار إلى نحو نصف المعدل السنوي. وفي ظل استمرار التقلبات المناخية، يصبح الاعتماد شبه الكامل على الأمطار مصدراً للمخاطر الإنتاجية والمالية، ويصعّب على المزارعين التخطيط لتدفقاتهم النقدية أو الوفاء بالتزاماتهم التمويلية.
ويتطلب الاستثمار في استدامة القطاع التوسع المدروس في تقنيات الري التكميلي، وإنشاء منشآت صغيرة لحصاد مياه الأمطار، ودمج أنظمة الطاقة الشمسية في ضخ المياه حيثما تسمح الظروف المائية والفنية بذلك. ويمكن لهذه التدخلات أن تقلل من تقلب الإنتاج بين السنوات، وتحسن جودة المحصول، وترفع القيمة الاقتصادية لوحدة المساحة.
لكن نجاح هذا التحول يظل مشروطاً بتوافر الأرض وإمكانية الوصول إليها، والتمويل المناسب، والإرشاد الزراعي، واختيار التقنيات الملائمة للموارد المائية المتاحة. فالتكيف المناخي ليس مجرد استثمار في التكنولوجيا، بل عملية متكاملة لإدارة الموارد والمخاطر وتعزيز قدرة المزارع على الصمود.
الرؤية المستقبلية للنهوض بقطاع الزيتون
للزيتون الفلسطيني أثر اجتماعي واقتصادي كبير، رغم محدودية حصته من الإنتاج العالمي. وتكمن قيمته الاستراتيجية في الجودة والهوية والعلامة التجارية والارتباط التاريخي بالأرض. غير أن تقلب الإنتاج لم يعد مرتبطاً بالعوامل المناخية وحدها؛ بل تتضاعف آثاره بفعل القيود على الوصول إلى الأراضي، والعنف والاعتداءات، ومصادرة الأصول الإنتاجية، وضعف منظومات التمويل والتأمين.
ويتطلب النهوض بالقطاع بناء قاعدة بيانات موحدة ومحدثة للحيازات الزراعية وأعداد الأشجار وحالتها الإنتاجية، بما يساعد على توجيه الموارد وتحديد احتياجات المزارعين وتقدير الخسائر بصورة أكثر دقة.
كما يتطلب تطوير سلاسل القيمة الاستثمار في التعبئة والتغليف والتصنيع والتسويق، وتوسيع فرص الحصول على الشهادات الدولية، ومنها شهادات التجارة العادلة والمنتجات العضوية، إلى جانب بناء علامة تجارية فلسطينية موثوقة تستند إلى الفحوص المختبرية وضمان الجودة وإثبات المنشأ.
ويجب أن يترافق ذلك مع بناء شبكات أمان مالي وتأمين زراعي تدعم قدرة المزارع على مواجهة الصدمات، وتحسين فرص حصوله على الائتمان، وتشجيع التعاونيات الإنتاجية لتجميع الكميات وتخفيض التكاليف وتعزيز القدرة التفاوضية في الأسواق. كما أن تطوير الصناعات المرتبطة بالزيتون ومخلفات عصره يتيح فرصاً لتنويع مصادر الدخل ورفع القيمة المضافة المحلية بدلاً من الاكتفاء ببيع الزيت خاماً.
لكن هذه التدخلات، على أهميتها، لن تحقق كامل أثرها إذا بقي المزارع عاجزاً عن الوصول الآمن إلى أرضه أو مهدداً بفقدان أشجاره وأصوله الإنتاجية. وقد أكد البنك الدولي في عام 2006 أن التدخلات الاقتصادية والإصلاحات الهيكلية لن تؤتي ثمارها دون ضمان وصول المزارعين إلى حقولهم وحمايتهم.
وبعد عشرين عاماً، لا يزال هذا الشرط أساسياً لمستقبل (الذهب الأخضر) الفلسطيني. فحماية شجرة الزيتون ليست مجرد حماية لمحصول زراعي أو رمز ثقافي، بل حماية لرأس مال منتج، ومصدر دخل لآلاف الأسر، وسلسلة من فرص العمل والاستثمار، وركيزة من ركائز الصمود الاقتصادي الفلسطيني.
فالاقتصاد الذي يُحرم من الوصول إلى أصوله الإنتاجية لا يخسر محصول موسم واحد فحسب؛ بل يخسر جزءاً من قدرته على النمو والتعافي وبناء المستقبل.